

- El banco central no toca los tipos por segunda vez consecutiva…
- …pero recorta la venta de bonos y activos de 25.000 a 5.000 millones mensuales
- Powell cree que el efecto de los aranceles sobre la inflación será «transitorio»
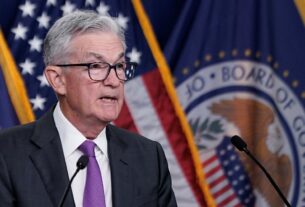
La Reserva Federal ha cumplido con las expectativas de los mercados, manteniendo los tipos de interés estables en el rango del 4,25% al 4,50%. Pero la clave del comunicado ha sido que va a reducir drásticamente la reducción del balance: la venta de bonos del Tesoro que lleva ejecutando desde 2022 caerá a apenas 5.000 millones mensuales a partir de abril. Este gesto supone un guiño ‘dovish’ para la economía, al frenar el endurecimiento monetario que suponía esta práctica.
La Reserva Federal ha matizado su discurso oficial en esta reunión, con dos cambios significativos: el primero ha sido eliminar la referencia que mantenía en sus discursos pasados, hasta el encuentro de enero, con la que explicaba que «los riesgos para alcanzar el objetivo de empleo e inflación están, en general, equilibrados». Borrar esta frase del mensaje oficial es importante, y supone un reconocimiento por parte del banco central de que la situación es ahora más complicada que a principios de año, de cara al cumplimiento de su objetivo.
El segundo cambio ha sido incluir la explicación de los cambios que va a llevar a cabo en su balance. Si hasta ahora la Fed recortaba su balance de activos a un ritmo de 25.000 millones de dólares mensuales, ahora pasará a hacerlo a 5.000 millones cada mes, un recorte importante que supone frenar un proceso que servía como una subida de tipos encubierta. Este paso supone un reconocimiento de que la economía necesita algo más de apoyo, pero que todavía es demasiado pronto para sacar las medidas más potentes, por lo que prefiere optar una vía algo menos directa que una bajada de tipos.
La pausa en los recortes estaba más que descontada: la herramienta Fedwatch otorgaba un 99% de probabilidades a que el banco central estadounidense optara por no tocar los tipos y sentarse a esperar, ante la incertidumbre desatada por la caótica política económica de Donald Trump. El presidente ha prometido una revolución proteccionista el próximo 2 de abril, cuando impondrá aranceles a diestro y siniestro a prácticamente todos los países del mundo. Esa fecha puede sentar la base de las próximas decisiones de la Fed.
Por el momento, el cuadro macroeconómico de la Fed ha mostrado una expectativa de menor crecimiento del PIB y mayor inflación, dos situaciones contradictorias que el Comité de Mercados Abiertos tendrá que averiguar cómo gestionar: bajar tipos impulsaría la economía a costa de dar más combustible a la inflación, pero mantenerlos altos amenaza con empeorar las perspectivas en el PIB y el empleo.
Y es que la llegada de Trump a la Casa Blanca, con las propuestas políticas que ha planteado, han dado la vuelta a las perspectivas macroeconómicas que había hasta la fecha. En las últimas semanas los mercados han empezado a descontar que el efecto de las políticas de la nueva administración será negativo para el crecimiento, al tiempo que aumenta el riesgo inflacionista, el peor cóctel posible para el objetivo de la Fed (estabilidad de precios y pleno empleo). Este escenario de estanflación se ha convertido en el gran peligro para la Fed.
«Separar la señal del ruido»
En su rueda de prensa, Jerome Powell hizo hincapié en la «alta incertidumbre» que rodea a la política comercial. «Tenemos que separar la señal del ruido. Estamos bien situados para esperar hasta tener más claridad de los efectos de la política sobre la economía«, aseguró. «No necesitamos tener prisa», fue su resumen.
El presidente de la Fed describió así sus opciones para los próximos meses: «Si la economía sigue fuerte y la inflación no cae hasta el 2%, mantendremos la política actual. Si el mercado laboral se debilita, o la inflación cae más rápidamente hacia nuestro objetivo, podremos actuar rápidamente». En otras palabras, la Fed se encuentra en un compás de espera antes de decidir hacia dónde tirar.
Respecto al recorte de las ventas de bonos, Powell explicó que habían detectado «una cierta tensión» en los mercados monetarios, por lo que han decidido dejar de retirar liquidez. Aun así, el presidente de la institución ha insistido en que seguirán reduciendo su hoja de balance en el medio plazo, aunque sea más lentamente.
Pero la clave que más ha animado a los mercados es la seguridad con la que Powell ha asegurado que el efecto de los aranceles sobre la inflación será «transitorio» y que no causará una subida permanente de precios, sino solo uno temporal. Wall Street ha reaccionado con subidas de más del 1%. Mohamed El-Erian, analista principal de Allianz, ha respondido advirtiendo de que la última vez que la Fed pronosticó que la inflación sería «transitoria», en 2021, esta acabó llegando para quedarse y aún no ha terminado de irse.
Los expertos de Bloomberg habían avisado de que esta reunión tendría un sabor estanflacionario y que probablemente sería más ‘hawkish’. La agencia de noticias financieras cree que la Fed mantendrá seca la pólvora por el momento hasta ver señales claras de un parón en el mercado laboral, corriendo el riesgo de dar tiempo a que una posible recesión tome fuerza antes de que el banco central actúe.
Ostrum AM, filial de Natixis IM, apuntaba que «La incertidumbre en torno a las políticas de EE. UU. ha llevado a los bancos centrales a adoptar una postura cautelosa. Jerome Powell está esperando claridad sobre la política fiscal y el impacto de los aranceles, sugiriendo un prolongado hiato para la Reserva Federal».
Una opinión similar tiene Gilles Möec, economista jefe en AXA IM, que cree que «el aumento en los rendimientos de los bonos del Tesoro estadounidense refleja la incertidumbre sobre la postura de la Fed. Si el banco central mantiene su enfoque restrictivo por más tiempo, podríamos ver un mayor endurecimiento en las condiciones financieras«.